Dla kogo zatem jest zabytek i z czym tak naprawdę wiąże się jego zakup?
Gotówka to król. Dlaczego nie kupisz dworu na kredyt?
To pierwszy i najważniejszy filtr, który oddziela marzycieli od realnych inwestorów. Standardowy kredyt hipoteczny, z którym spotykamy się przy zakupie mieszkania czy domu od dewelopera, w przypadku nieruchomości zabytkowych, zwłaszcza tych wymagających rewitalizacji, po prostu nie działa.
Banki opierają się na twardych procedurach oceny ryzyka i płynności zabezpieczenia. Wymagający generalnego remontu dwór wpisany do rejestru zabytków jest dla analityka bankowego aktywem podwyższonego ryzyka, trudnym do szybkiej sprzedaży w razie niewypłacalności dłużnika. Dlatego zakup takiej nieruchomości finansuje się ze środków własnych (gotówki), ewentualnie poprzez specjalistyczne pożyczki firmowe, linie kredytowe dla przedsiębiorstw pod zabezpieczenie innych, płynnych aktywów, lub pożyczki prywatne.
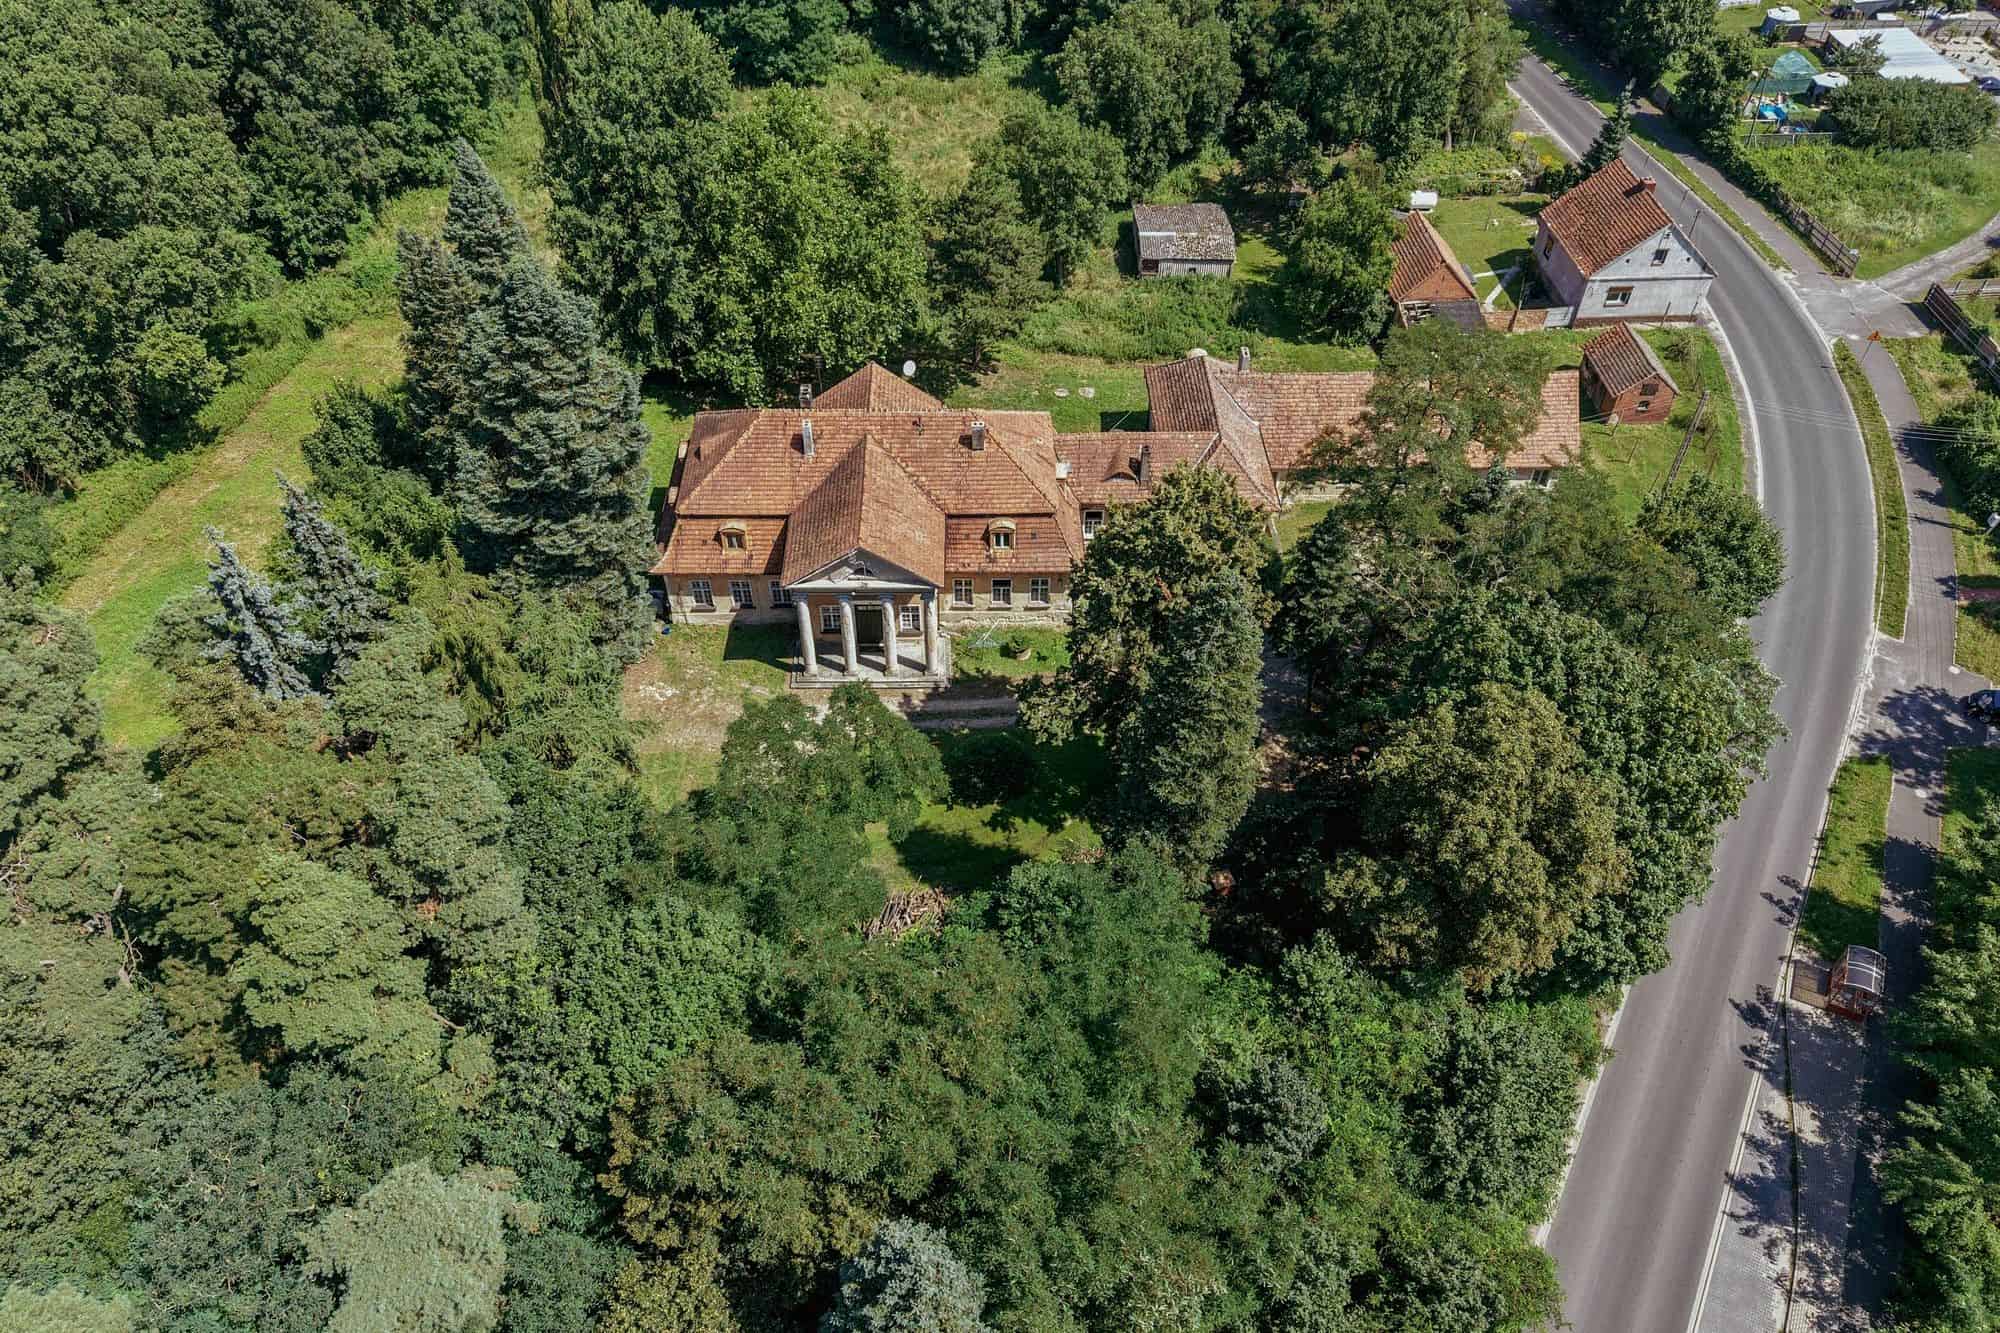
Ktoś, kto chce kupić obiekt pokroju Dworu w Tarchalinie, musi mieć nie tylko zabezpieczone środki na sam zakup, ale przede wszystkim spory bufor finansowy na rozpoczęcie prac zabezpieczających i projektowych.
Konserwator zabytków: czy trzeba o wszystko pytać?
Drugim mitem, z którym często się spotykam, jest przekonanie, że „konserwator obejmuje tylko część, np. samą fasadę”. W przypadku obiektów takich jak dwory i pałace, wpis do rejestru zabytków obejmuje zazwyczaj całość założenia: bryłę budynku, układ historycznych wnętrz (często z detalami architektonicznymi, stolarką), a także zabytkowy park lub układ ruralistyczny.
Czy to oznacza, że Wojewódzkiego Konserwatora Zabytków (WKZ) trzeba pytać o każdy wbity gwóźdź? Nie. Ale trzeba uzyskać pozwolenie konserwatorskie na wszelkie prace budowlane, restauratorskie czy konserwatorskie, które ingerują w historyczną materię. Dotyczy to również wycinki drzew w zabytkowym parku.
Proces inwestycyjny wygląda tu inaczej niż przy zwykłej budowie:
- Zaczynamy od wytycznych konserwatorskich (co wolno, a czego nie).
- Zlecamy badania architektoniczne i historyczne.
- Tworzymy projekt budowlany, który musi zostać uzgodniony z WKZ.
- Dopiero na podstawie pozwolenia konserwatorskiego uzyskujemy pozwolenie na budowę.
Konserwator nie jest wrogiem, ale jest prawnym strażnikiem obiektu. Od inwestora wymaga się profesjonalizmu – zatrudnienia architekta z uprawnieniami do pracy przy zabytkach i ekipy z odpowiednim doświadczeniem. Świadomy nabywca wie, że to proces, który wymaga czasu i cierpliwości, a nie improwizacji.